Periodisering av årsmedlemskap, kurs og PT-pakker
Innbetalingen for et årskort eller en PT-pakke kommer først, men inntekten opptjenes først etter hvert som treningen leveres.
Innhold i guiden
Hvorfor bankinnskuddet gir feil bilde av månedens resultat
Når et treningssenter selger årskort i januar eller et yoga-studio tar betalt for et tiukers kurs før oppstart, fylles bankkontoen raskt opp. Hvis hele innbetalingen føres som salgsinntekt den dagen pengene kommer inn, får dere et kunstig høyt overskudd i salgsmåneden og tilsynelatende underskudd i månedene der instruktørene og lokalet faktisk leverer tjenesten.
Periodisering plasserer inntekten i perioden tjenesten faktisk utføres. Den delen av betalingen som gjelder fremtidige måneder eller ubrukte timer, står i mellomtiden som forskuddsbetalt inntekt (en kortsiktig forpliktelse) i balansen. For prinsippene bak selve regnskapsføringen, se ReAIs gjennomgang av periodisering.
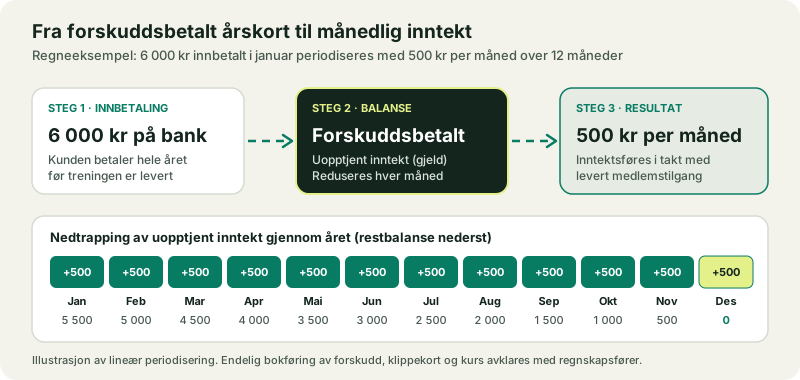
Fire produkttyper som krever ulik periodiseringsnøkkel
Ulike treningsprodukter opptjenes på forskjellige måter. Medlemssystemet og regnskapet må derfor skille dem tydelig i salgsrapporten.
| Produkt | Opptjeningsgrunnlag | Dokumentasjon driften må levere |
|---|---|---|
| Løpende månedsmedlemskap betalt på forskudd | Kalenderperiode (ofte én måned av gangen) | Fakturert periode, frys og korreksjoner |
| Års- og halvårsmedlemskap | Fordeles over avtaleperiodens måneder | Startdato, sluttdato og eventuelle oppsigelser |
| Faste kursserier og idrettsskole | Fordeles etter gjennomførte kursdatoer | Kursplan, antall deltakere og avlysninger |
| PT-pakker og klippekort | I takt med faktisk leverte timer eller klipp | Månedlig saldo over solgte, brukte og refunderte timer |
For beløpsgavekort gjelder egne vurderinger frem til kortet løses inn. Hold derfor gavekortregisteret atskilt fra timeregisteret for PT-pakker.
Regneeksempel ved månedsslutt i et studio
Eksempel: Et pilatesstudio selger i januar tre produktgrupper som alle betales på forskudd:
- 20 årskort à 6 000 kroner = 120 000 kroner (gjelder 12 måneder fra januar)
- 30 kursplasser à 2 400 kroner = 72 000 kroner (gjelder 8 uker fordelt likt over januar og februar)
- 15 PT-pakker à 8 000 kroner = 120 000 kroner (10 timer per pakke; 30 av 150 timer gjennomføres i januar)
Samlet innbetaling i januar er 312 000 kroner, men opptjent inntekt i januar i denne modellen er langt lavere:
| Produktgruppe | Innbetalt i januar | Inntektsført i januar | Gjenstår i balansen 31. jan |
|---|---|---|---|
| Årskort (1/12 levert) | 120 000 kr | 10 000 kr | 110 000 kr |
| Kursserie (halvparten levert) | 72 000 kr | 36 000 kr | 36 000 kr |
| PT-pakker (30 av 150 timer levert) | 120 000 kr | 24 000 kr | 96 000 kr |
| Sum | 312 000 kr | 70 000 kr | 242 000 kr |
Uten periodisering ville resultatet i januar sett 242 000 kroner bedre ut enn det faktisk er. Samtidig må dere fortsatt ha kontroll på når pengene skal dekke instruktørlønn og husleie utover året i likviditetsbudsjettet.
Vanlige feil som skaper opprydding ved årsoppgjøret
- Klippekort uten utgående saldoliste: Hvis bookingsystemet bare viser dagens saldo og ikke historisk saldo per 31. desember, blir årsoppgjøret vanskelig å dokumentere.
- Refusjoner uten nedskriving av balansen: En tilbakebetalt PT-pakke må redusere den forskuddsbetalte forpliktelsen, ikke føres som en tilfeldig rabatt i resultatet. Se avbestilling og refusjon.
- Frys som ikke forlenger perioden: Når et årsmedlemskap fryses i to måneder, forskyves leveringstiden og dermed også gjenværende periode.
- For rask inntektsføring av utløpte timer: Ubrukte timer eller gavekort kan ikke automatisk slettes og inntektsføres uten at avtalevilkår og regler er vurdert med regnskapsfører.
Slik gjør dere rutinen enkel hver måned
Eksporter en datert rapport over aktive årskort, kursperioder og gjenstående PT-timer siste dag i måneden. Når samme mal brukes ved hver månedsslutt, slipper dere å rekonstruere et helt år i etterkant.
Trenger dere hjelp til å sette opp kontoer og månedlig periodisering for medlemskap og pakker? Se hvordan Aiak bokfører forskuddsbetalinger, eller ta kontakt med KEAR for å rydde eksporten fra medlemssystemet.