Feriepenger, arbeidsgiveravgift og OTP for deltidsinstruktører
En gruppetime som ser rimelig ut i bruttolønn, koster raskt nær 30 prosent mer når feriepenger, pensjon og arbeidsgiveravgift tas med.
Innhold i guiden
Hvorfor timelønnen bare er starten på kostnaden
Treningssentre, studioer og idrettsskoler har ofte mange deltidsansatte, studenter og tilkallingsvikarer som holder et fåtall timer i uken. Når budsjettet settes opp med bare avtalt bruttolønn per klasse, kommer overraskelsen gjerne ved terminforfall for arbeidsgiveravgift eller ved feriepengeutbetalingen i juni.
For å prise medlemskap og kurs riktig må hele personalkostnaden regnes med fra starten. Det gjelder både instruktørkostnaden i timeplanen og avsetningene som skal vises i månedsslutten.
Tre lovpålagte tillegg du må ha kontroll på
- Feriepenger: Etter ferieloven § 10 er minstesatsen 10,2 prosent av feriepengegrunnlaget (12 prosent ved fem uker ferie etter avtale eller tariff, samt forhøyet sats for ansatte over 60 år). Feriepenger opptjenes også for tilkallingsvikarer og instruktører med få timer.
- Obligatorisk tjenestepensjon (OTP): Reglene om pensjon fra første krone innebærer at arbeidsgivere som er omfattet av OTP-loven § 2, må spare minst 2 prosent av lønnen for ansatte over 13 år så snart inntekten overstiger rapporteringsgrensen i a-ordningen. Den gamle grensen på 20 prosent stilling gjelder ikke lenger.
- Arbeidsgiveravgift (AGA): Satsen avhenger av hvilken avgiftssone virksomheten tilhører (14,1 prosent i sone 1). Merk at arbeidsgiveravgift beregnes både av bruttolønn, feriepenger og arbeidsgivers innskudd til OTP.
For å beregne satsen i din egen kommune kan du bruke ReAIs arbeidsgiveravgift-kalkulator.
Regneeksempel for én instruktørtime i sone 1
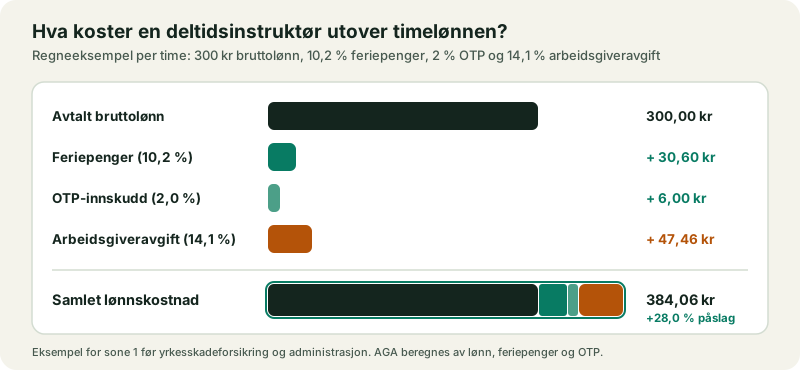
Eksempel: Et studio i sone 1 betaler en deltidsinstruktør 300 kroner i bruttolønn for én godkjent arbeidstime. Vi sammenligner lovens minstesats for feriepenger (10,2 prosent) med avtalt femukers ferie (12,0 prosent) ved 2 prosent OTP:
| Kostnadselement | Med 10,2 % feriepenger | Med 12,0 % feriepenger |
|---|---|---|
| Bruttolønn | 300,00 kr | 300,00 kr |
| Påløpte feriepenger | 30,60 kr | 36,00 kr |
| OTP-innskudd (2,0 %) | 6,00 kr | 6,00 kr |
| Grunnlag for arbeidsgiveravgift | 336,60 kr | 342,00 kr |
| Arbeidsgiveravgift (14,1 %) | 47,46 kr | 48,22 kr |
| Samlet lønnskostnad per time | 384,06 kr | 390,22 kr |
| Effektivt påslag over bruttolønn | 28,0 % | 30,1 % |
I tillegg kommer yrkesskadeforsikring, eventuelt forvaltningsgebyr på pensjonsavtalen og betalt tid til åpning, rydding eller møter. Hvis instruktøren bruker 15 minutter før og etter timen som er godkjent arbeidstid i lønnsgrunnlaget, øker den reelle kostnaden per levert gruppetime ytterligere.
Slik unngår dere likviditetssmellen i juni og ved sluttoppgjør
- Sett av feriepenger løpende: Feriepenger er kostnadsført i opptjeningsåret, men kontantutbetalingen skjer samlet året etter – typisk i juni, rett før sommerdippen i salget. Legg hele utbetalingen inn i likviditetsbudsjettet og sesongplanen.
- Husk sluttoppgjør ved stor gjennomtrekk: Mange deltidsinstruktører slutter ved semesterslutt. Opptjente feriepenger skal normalt utbetales ved siste vanlige lønningsdag før fratreden, med mindre annet er avtalt innenfor lovens rammer.
- Meld inn alle kvalifiserte deltidstakere i OTP-ordningen: Manglende innmelding av deltidsansatte og vikarer er en vanlig feil som kan gi dyre etterberegninger.
- Avstem arbeidsgiveravgift hver termin: Kontroller at innsendte a-meldinger stemmer mot bokførte lønnskostnader og skattetrekkskonto før forfall.
Vil dere overlate lønnskjøring, a-melding, feriepengeavsetning og pensjonsrapportering til et autorisert regnskapsbyrå? Se Aiaks lønnstjenester, eller kontakt KEAR hvis dere trenger ryddigere timeeksport fra bookingsystemet.