Styre likviditet og bemanning gjennom sesongsvingninger
Husleien er den samme i juli som i januar, mens nysalg, frys og feriepenger flytter pengestrømmen kraftig gjennom året.
Innhold i guiden
Hvorfor gode vintermåneder kan skjule et sommerproblem
De fleste treningssentre, yoga-studioer og PT-bedrifter følger et tydelig sesongmønster. Nyttårsforsetter og kursoppstart gir høye innbetalinger i januar og februar, og skolestart gir et nytt løft i august og september. Samtidig faller nysalget og antall gjennomførte PT-timer gjerne i påsken, juni, juli og desember – mens husleie, strøm, systemlisenser og leasingavtaler løper uendret.
Det som virkelig utfordrer likviditeten i sommermånedene, er at feriepengeutbetalingen i juni ofte faller sammen med flere sommerfrys, lavere drop-in og færre nysalg. Uten en bevisst plan blir januar-overskuddet raskt brukt på utstyr eller utbytte før sommerregningene kommer.
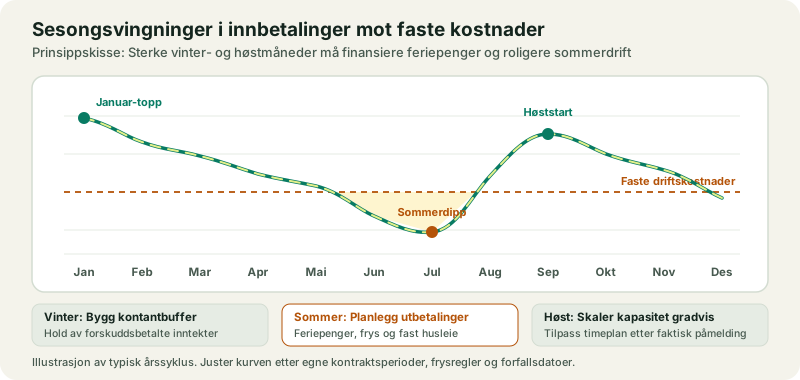
Slik treffer sesongene driften i de fire periodene
| Periode | Typisk effekt på salg og bruk | Hva ledelsen bør gjøre i forkant |
|---|---|---|
| Januar – mars | Høyt nysalg av årskort, kurs og PT-pakker | Øremerk forskuddsbetalt kapital og unngå å binde alt i utstyr |
| April – mai | Påskeavbrudd og tidlig vårvær reduserer besøk | Gjennomgå sommerens timeplan, frysregler og ferieavvikling |
| Juni – juli | Feriepengeutbetaling, sommerfrys og lavere drop-in | Følg ukentlig bankbeholdning og tilpass vikar- og timeplan |
| August – november | Sterk høststart og oppstart av faste kursrekker | Legg til ekstra klasser først når påmeldingen faktisk er der |
Regneeksempel på likviditetsbuffer før sommeren
Eksempel: Et treningssenter har faste månedlige utbetalinger (leie, felleskostnader, leasing, systemer og grunnbemanning) på 240 000 kroner. I januar og februar gir kampanjer og årskort et netto kontantoverskudd på 110 000 kroner samlet.
I juni skal senteret utbetale 95 000 kroner i feriepenger til faste og deltidsansatte. I juni og juli faller innbetalingene med 35 000 kroner per måned på grunn av frys, færre PT-salg og lavere varesalg i resepsjonen:
- Ekstra utbetaling i juni (feriepenger): −95 000 kroner
- Lavere innbetaling juni og juli: −70 000 kroner
- Samlet likviditetsbehov utover normal drift: 165 000 kroner
Hadde eierne brukt januar-overskuddet på et uplanlagt maskinkjøp i mars, ville senteret manglet penger til lønn og leie i juli – selv om driften er lønnsom sett over hele året. Det er derfor likviditetsbudsjettet alltid må vise minst seks til tolv måneder frem i tid, ikke bare neste måned.
Fire grep som jevner ut svingningene
- Skill periodisert resultat fra tilgjengelig bank: Bruk periodisering av årskort og pakker slik at resultatrapporten i første kvartal ikke overdriver hvor mye som er fritt disponibelt.
- Sett av feriepenger på egen bufferkonto: Overfør en fast prosent av hver lønnskjøring til en egen driftsbuffer, og ta med hele kostnaden fra feriepenger, OTP og arbeidsgiveravgift.
- Tilpass timeplanen med forutsigbare sesongblokker: Reduser de svakest besøkte gruppetimene i fellesferien i god tid, og bruk instruktørkostnaden til å velge hvilke timer som bør bestå.
- Gjennomgå frys- og kampanjevilkår før sommeren: Ukontrollert gratisfrys svekker kontantstrømmen direkte. Avklar vilkårene tydelig i medlemsavtalen og sjekk lokalekostnadene.
Følg tidlige varselsignaler i månedsrapporten
Se ikke bare på antall aktive medlemmer. Følg antall frys fremover i tid, utestående PT-timer, oppsigelser med fremtidig sluttdato og bekreftede forfall de neste 90 dagene i rapporteringen. Da oppdager dere en svakere høst eller tyngre sommer to måneder tidligere.
For en praktisk mal som setter opp innbetalinger og utbetalinger måned for måned, se ReAIs guide til likviditetsbudsjett. Ønsker dere løpende månedstall og rådgivning fra regnskapsfører gjennom året, kan dere kontakte KEAR eller hente et fastpristilbud hos Aiak AS.